Ein unverschuldeter Unfall kostet Nerven, Zeit und oft auch Geld – obwohl Sie nichts falsch gemacht haben. Rechtlich ist die Lage eigentlich klar: Wer den Unfall verursacht hat, muss den Schaden ersetzen. In der Praxis zahlt die gegnerische Versicherung aber selten freiwillig alles, was Ihnen zusteht. Ein erfahrener Anwalt für Verkehrsrecht in Hamburg sorgt dafür, dass Sie Ihre Ansprüche vollständig durchsetzen.
Inhalt
Das Wichtigste in Kürze
- Die Kfz-Haftpflichtversicherung des Unfallverursachers muss Ihren gesamten Schaden ersetzen: vom Kfz-Gutachter über den Mietwagen bis zum Schmerzensgeld.
- Sie dürfen einen eigenen Gutachter und einen eigenen Anwalt beauftragen. Die Kosten dafür trägt bei voller Haftung die gegnerische Seite.
- Unterschreiben Sie an der Unfallstelle kein Schuldanerkenntnis und lassen Sie Ihr Auto nicht vom Gutachter der gegnerischen Versicherung bewerten.
- Typische Kürzungen betreffen Werkstattverweis, Beilackierung, Wertminderung und Nutzungsausfall. Viele davon sind angreifbar.
- Ihre Schadensersatzansprüche verjähren in der Regel nach drei Jahren, gerechnet ab dem Ende des Unfalljahres.
Unverschuldeter Unfall: Was bedeutet das rechtlich?
Ein unverschuldeter Unfall liegt vor, wenn allein der andere Verkehrsteilnehmer den Unfall verursacht hat. Typische Beispiele sind eine missachtete Vorfahrt, ein überfahrenes Rotlicht an der Ampel oder zu geringer Abstand. Für Ihren Schaden haften dann der Fahrer, der Halter des gegnerischen Fahrzeugs und dessen Kfz-Haftpflichtversicherung. Sie haben dann Anspruch auf vollen Schadensersatz.
Die Haftung des Halters ergibt sich aus § 7 StVG. Wie der Schaden zu ersetzen ist, regelt § 249 BGB: Der Unfallverursacher muss den Zustand herstellen, der ohne den Unfall bestehen würde. Sie müssen sich dabei nicht mit dem Unfallgegner persönlich auseinandersetzen. Nach § 115 VVG richtet sich Ihr Anspruch direkt gegen die gegnerische Haftpflichtversicherung. Dort können Sie Ihre Ansprüche geltend machen, auch wenn der Unfallgegner selbst nicht reagiert.
Betriebsgefahr: Warum „unverschuldet“ nicht immer 100 Prozent bedeutet
Auch ein unverschuldeter Unfall führt nicht automatisch zur vollen Haftung der Gegenseite. Grund ist die sogenannte Betriebsgefahr: Schon das Fahren eines Autos birgt ein Risiko, für das jeder Halter einstehen muss. Die Versicherung des Unfallverursachers setzt deshalb gern eine Mitschuld von 20 oder 25 Prozent an.
Ob das berechtigt ist, hängt vom Unfallhergang ab. War der Unfall für Sie ein unabwendbares Ereignis, tritt Ihre Betriebsgefahr nach § 17 Abs. 3 StVG vollständig zurück. Das Gleiche gilt in der Regel, wenn der Unfallgegner grob gegen Verkehrsregeln verstoßen hat. Eine pauschale Kürzung sollten Sie deshalb nicht ungeprüft hinnehmen.
Der Standardfall: Auffahrunfall
Beim Auffahrunfall spricht der sogenannte Anscheinsbeweis gegen den Auffahrenden. Nach der Lebenserfahrung hat er zu wenig Abstand gehalten, war unaufmerksam oder zu schnell. Behauptet er, Sie hätten kurz vor dem Unfall die Spur gewechselt, muss er das beweisen. Gelingt ihm das nicht, haftet er als Verursacher in der Regel allein.
Das hat der Bundesgerichtshof ausdrücklich klargestellt (BGH, Urteil vom 13.12.2016 – VI ZR 32/16). Nicht Sie müssen beweisen, dass kein Spurwechsel stattgefunden hat. Zeugenaussagen, Fotos vom Unfallort und gegebenenfalls Aufnahmen einer Dashcam sind trotzdem wertvoll.
Ob Aufnahmen einer Dashcam vor Gericht verwertet werden dürfen, lesen Sie in unserem Beitrag Dashcam als Beweis.
Checkliste: Richtig handeln an der Unfallstelle
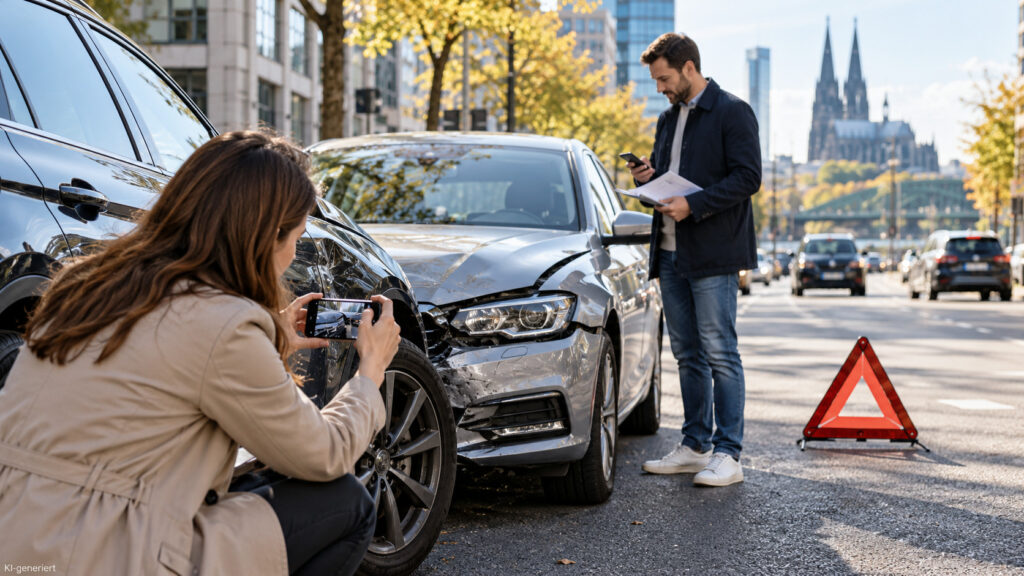
Nach einem Autounfall stehen viele Menschen unter Schock und Stress. In solchen Situationen passieren schnell Fehler. Ob ein unverschuldeter Unfall später auch als solcher anerkannt wird, entscheiden oft die ersten Minuten. Bewahren Sie einen kühlen Kopf und gehen Sie diese Schritte der Reihe nach durch:
- Sicherung der Unfallstelle: Warnblinkanlage einschalten, Warnweste anziehen und das Warndreieck mit ausreichendem Abstand aufstellen. Ihre eigene Sicherheit geht vor.
- Verletzte versorgen: Leisten Sie Erste Hilfe und wählen Sie bei Verletzungen sofort den Notruf 112.
- Polizei rufen: Die Polizei (110) sollten Sie bei Personenschäden, Streit über die Schuldfrage, Verdacht auf Alkohol oder einem ausländischen Kennzeichen hinzuziehen. Die Unfallaufnahme durch die Polizei ist ein wichtiges Mittel der Beweissicherung.
- Fotos machen: Halten Sie mit dem Handy die Endstellung der Fahrzeuge, alle Schäden, Bremsspuren und die Kennzeichen fest. Fotografieren Sie auch die Umgebung, etwa Verkehrszeichen und die Ampel.
- Daten austauschen: Notieren Sie Name, Anschrift, Kennzeichen und Versicherung des Unfallgegners. Fragen Sie auch nach dem Halter, falls Fahrer und Eigentümer verschiedene Personen sind.
- Zeugen notieren: Namen und Telefonnummern aller Personen, die den Unfall gesehen haben, können später entscheidend sein.
- Unfallbericht ausfüllen: Beschreiben Sie im (Europäischen) Unfallbericht nur den sachlichen Ablauf des Unfallgeschehens. Unterschreiben Sie kein Schuldanerkenntnis, auch wenn die übrigen Unfallbeteiligten Druck machen.
- Nicht vorschnell wegfahren: Wer die Unfallstelle zu früh verlässt, riskiert selbst als Unfallopfer ein Verfahren wegen unerlaubten Entfernens vom Unfallort.
- Zum Arzt gehen: Lassen Sie sich auch bei leichten Beschwerden möglichst noch am Tag des Vorfalls untersuchen. Ein Schleudertrauma zeigt sich oft erst nach Stunden, und ohne zeitnahe ärztliche Dokumentation wird es schwer, Schmerzensgeld durchzusetzen.
Unfall bei der Versicherung melden
Den Schaden melden Sie bei der Kfz-Haftpflichtversicherung des Unfallgegners. Ist sie Ihnen nicht bekannt, lässt sie sich anhand des Kennzeichens ermitteln, etwa über den Zentralruf der Autoversicherer.
Auch gegenüber Ihrer eigenen Autoversicherung besteht in der Regel eine Anzeigepflicht. Nach den Bedingungen vieler Kfz-Versicherungen ist ein Unfall innerhalb einer Woche zu melden, und zwar unabhängig von der Schuldfrage. Die Meldung ist kein Schuldeingeständnis und wirkt sich nicht auf Ihren Schadenfreiheitsrabatt aus, solange Ihre eigene Versicherung keine Leistungen erbringt. Bewahren Sie alle Dokumente zum Unfall vollständig auf, insbesondere Unfallbericht, Fotos, Gutachten und Schriftverkehr.
Mit Einschätzungen zur Schuldfrage oder zur Schadenshöhe sollten Sie gegenüber der Versicherung des Unfallgegners zurückhaltend sein. Spontane Erklärungen am Telefon lassen sich später kaum korrigieren.
Unverschuldeter Unfall: Ihre Ansprüche im Überblick
Der Unfallverursacher muss Sie so stellen, als wäre der Unfall nie passiert. Daraus ergeben sich deutlich mehr Schadenspositionen, als viele Unfallopfer kennen. Dazu gehören unter anderem die folgenden Ansprüche.
| Schadensposition | Was Sie verlangen können |
|---|---|
| Reparaturkosten | Kosten laut Gutachten, konkret per Rechnung oder fiktiv (netto) |
| Wertminderung | Ausgleich dafür, dass Ihr Auto nun als Unfallwagen gilt |
| Gutachterkosten | Kosten Ihres eigenen Kfz-Sachverständigen, wenn der Schaden über der Bagatellgrenze liegt |
| Mietwagen oder Nutzungsausfall | Ersatzfahrzeug für die Dauer der Reparatur oder eine Tagespauschale |
| Totalschaden | Wiederbeschaffungswert abzüglich Restwert, dazu Kosten für Abmeldung und Zulassung |
| Abschleppkosten und Standgebühren | Abschleppen, Bergung und Abstellen des Fahrzeugs |
| Unkostenpauschale | Pauschale für Telefonate, Porto und Fahrten, meist 25 bis 30 Euro |
| Personenschäden | Schmerzensgeld, Heilbehandlungskosten, Verdienstausfall, Haushaltsführungsschaden |
| Anwaltskosten | Bei voller Haftung trägt die gegnerische Versicherung die Kosten |
Reparaturkosten: konkret oder fiktiv abrechnen
Bei der Abrechnung der Reparaturkosten haben Sie die Wahl. Lassen Sie Ihr Auto in einer Werkstatt Ihrer Wahl reparieren, zahlt die Versicherung die Rechnung einschließlich Umsatzsteuer. Sie können sich aber auch den Geldbetrag laut Gutachten auszahlen lassen, ohne zu reparieren. Bei dieser fiktiven Abrechnung entfällt die Umsatzsteuer, denn sie wird nur ersetzt, soweit sie tatsächlich angefallen ist (§ 249 Abs. 2 Satz 2 BGB).
Bei fiktiver Abrechnung dürfen Sie grundsätzlich die Stundensätze einer markengebundenen Fachwerkstatt ansetzen – es sei denn, ein zulässiger Werkstattverweis greift (dazu unten mehr).
Achtung: Lassen Sie Ihr Auto vollständig und fachgerecht in dem Umfang reparieren, den der Gutachter für notwendig hält, und ist die Rechnung niedriger als das Gutachten, beschränkt sich Ihr Anspruch nach der BGH-Rechtsprechung auf die tatsächlichen Kosten. Auch eine Vermischung von fiktiver und konkreter Abrechnung ist grundsätzlich nicht erlaubt. Klären Sie deshalb vor der Reparatur, welche Art der Abrechnung für Sie die beste ist.
Unverschuldeter Unfall? Wir prüfen Ihre Ansprüche.
Schildern Sie uns Ihren Fall, wir melden uns zeitnah mit einer ersten Einschätzung.
Wertminderung (merkantiler Minderwert)
Auch nach einer fachgerechten Reparatur ist Ihr Auto weniger wert als vorher. Beim Verkauf müssen Sie den Unfallschaden offenlegen, und Käufer zahlen für einen Unfallwagen erfahrungsgemäß weniger. Wer einen Unfallschaden verschweigt, riskiert sogar die Anfechtung des Kaufvertrags wegen arglistiger Täuschung.
Diesen Verlust muss die Versicherung ausgleichen. Die Höhe der Wertminderung ermittelt Ihr Kfz-Gutachter. Weil es mehrere Berechnungsmethoden gibt, wählt die Versicherung gern die für sie günstigste. Hier lohnt sich eine genaue Prüfung.
Mietwagen oder Nutzungsausfall
Für die Dauer der Reparatur oder der Wiederbeschaffung eines neuen Fahrzeugs steht Ihnen Ersatz zu. Sie können einen Mietwagen der gleichen Fahrzeugklasse nehmen. Weil Sie in dieser Zeit Ihr eigenes Auto schonen, wird allerdings häufig eine Eigenersparnis abgezogen – es sei denn, Sie mieten eine Klasse niedriger.
Verzichten Sie auf einen Mietwagen, erhalten Sie stattdessen eine Nutzungsausfallentschädigung. Das ist eine Tagespauschale, deren Höhe sich nach dem Alter und der Fahrzeugklasse Ihres Autos richtet. Mietwagen und Nutzungsausfall gibt es nur alternativ, nicht nebeneinander. Voraussetzung ist jeweils, dass Sie Ihr Auto in dieser Zeit auch tatsächlich hätten nutzen wollen und können.
Wichtig ist die Reparaturdauer: Maßgeblich ist die Dauer der Reparatur laut Gutachten. Beauftragen Sie die Werkstatt deshalb zügig, denn Sie trifft eine Schadensminderungspflicht nach § 254 BGB. Verzögerungen, die Sie nicht zu vertreten haben, etwa Lieferengpässe bei Ersatzteilen, gehen dagegen nicht zu Ihren Lasten.
Totalschaden: Wiederbeschaffungswert und Restwert
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparatur teurer wäre als die Wiederbeschaffung eines gleichwertigen Fahrzeugs. Sie erhalten dann den Wiederbeschaffungswert abzüglich des Restwerts Ihres beschädigten Autos. Im Zuge der Ersatzbeschaffung kommen Kosten für die Abmeldung des alten und die Zulassung des neuen Fahrzeugs hinzu.
Eine Ausnahme ist die sogenannte 130-Prozent-Regel: Liegen die Reparaturkosten höchstens 30 Prozent über dem Wiederbeschaffungswert, dürfen Sie Ihr Auto trotzdem reparieren lassen. Voraussetzung ist eine fachgerechte Reparatur nach den Vorgaben des Gutachtens und die Weiternutzung des Fahrzeugs für mindestens sechs Monate.
Beim Restwert legt die Versicherung oft höhere Angebote aus Online-Restwertbörsen vor. Grundsätzlich dürfen Sie Ihr Fahrzeug zu dem Restwert verkaufen, den Ihr Gutachter auf dem regionalen Markt ermittelt hat. Legt Ihnen die Versicherung aber vor dem Verkauf ein konkretes, ohne Weiteres annehmbares höheres Angebot vor, müssen Sie sich dieses in der Regel anrechnen lassen.
Abschleppkosten, Standgebühren und Unkostenpauschale
Musste Ihr Auto nach dem Unfall abgeschleppt werden, sind die Abschleppkosten zu ersetzen. Das Gleiche gilt für Standgebühren, solange Ihr Fahrzeug bis zur Begutachtung oder Verwertung abgestellt werden muss. Für kleinere Ausgaben und Ihren Aufwand, etwa für Telefonate, Porto und Fahrten, erhalten Sie außerdem eine Unkostenpauschale. Belege brauchen Sie dafür nicht.
Personenschäden: Schmerzensgeld und mehr
Wurden Sie bei dem Unfall verletzt, haben Sie Anspruch auf Schmerzensgeld nach § 253 Abs. 2 BGB. Die Höhe richtet sich vor allem nach der Schwere der Verletzungen, der Dauer der Behandlung und den Folgen für Ihren Alltag. Schon ein Schleudertrauma kann einen Anspruch begründen, wird von der Versicherung aber häufig angezweifelt. Eine frühe ärztliche Dokumentation ist deshalb entscheidend.
Neben dem Schmerzensgeld sind weitere Personenschäden zu ersetzen:
- Heilbehandlungskosten, soweit Ihre Krankenkasse sie nicht übernimmt, etwa Zuzahlungen und Fahrten zum Arzt
- Verdienstausfall bei Arbeitsunfähigkeit, wenn Ihr Gehalt nicht vollständig weitergezahlt wird
- Haushaltsführungsschaden, wenn Sie Ihren Haushalt verletzungsbedingt nicht mehr wie gewohnt führen können – auch dann, wenn Sie keine Haushaltshilfe einstellen
Gerade der Haushaltsführungsschaden wird in der Praxis oft vergessen. Dabei kann der Ausfall bei der Haushaltsführung über längere Zeit einen erheblichen Geldbetrag ausmachen.

Welche strafrechtlichen Folgen dem Unfallverursacher bei Verletzungen drohen, lesen Sie in unserem Beitrag Fahrlässige Körperverletzung im Straßenverkehr.
Anwaltskosten
Bei einem unverschuldeten Unfall muss die gegnerische Versicherung auch Ihre Anwaltskosten tragen. Trifft Sie eine Mitschuld, erfolgt die Übernahme der Kosten nur anteilig. Wie die Kosten berechnet werden und was bei einer Teilschuld gilt, lesen Sie in unserem Ratgeber zu den Rechtsanwaltskosten nach einem Verkehrsunfall.
Eigener Kfz-Gutachter statt Gutachter der Versicherung
Sie haben das Recht, einen unabhängigen Kfz-Gutachter Ihrer Wahl zu beauftragen. Die Gutachterkosten trägt die Versicherung des Unfallverursachers, sofern der Schaden über der Bagatellgrenze liegt. Ein unabhängiger Kfz-Sachverständiger dokumentiert alle Schäden vollständig. Sein Sachverständigengutachten ist die Basis für alle weiteren Ansprüche: Reparaturkosten, Wertminderung, Reparaturdauer und gegebenenfalls Restwert.
Bietet Ihnen die gegnerische Versicherung einen eigenen Gutachter an, sollten Sie ablehnen. Das bringt Ihnen meist nur Nachteile, denn dieser Gutachter wird von der Gegenseite bezahlt und handelt in ihrem Interesse. Positionen wie Beilackierung oder Wertminderung fehlen in solchen Gutachten erfahrungsgemäß häufig – und ohne Fachwissen fällt das kaum auf. Bei Bedarf empfehlen wir Ihnen einen unabhängigen Kfz-Sachverständigen aus unserem Netzwerk.
Bagatellgrenze: Gutachten oder Kostenvoranschlag?
Bei Bagatellschäden müssen Sie sich in der Regel mit einem Kostenvoranschlag begnügen. Die Bagatellgrenze liegt nach der Rechtsprechung meist bei rund 750 bis 1.000 Euro. Viele Fachwerkstätten erstellen einen Kostenvoranschlag kostenlos.
Sind Sie unsicher, ob der Schaden die Grenze überschreitet, holen Sie zunächst einen Kostenvoranschlag ein. Liegt der Betrag darüber, können Sie den Kfz-Sachverständigen nachträglich beauftragen. Unter Umständen stecken auch hinter einer kleinen Delle verdeckte Schäden, die erst ein Gutachter findet.
Nachbesichtigung durch die Versicherung
Häufig verlangt die gegnerische Versicherung eine Nachbesichtigung, obwohl Ihr eigenes Gutachten längst vorliegt. Mitunter macht sie sogar die Auszahlung davon abhängig. Liegt ein ordnungsgemäßes Gutachten mit aussagekräftigen Fotos vor, sind Sie zu einer Nachbesichtigung in der Regel nicht verpflichtet.
Sie dürfen Ihr Auto nach Erstellung des Gutachtens auch sofort reparieren lassen. Manche Versicherungen werten das als Beweisvereitelung, die Gerichte sehen das jedoch überwiegend anders. Eine zügige Reparatur liegt sogar im Interesse der Versicherung, weil sich dadurch die Kosten für Mietwagen oder Nutzungsausfall verringern.
Typische Einwände der gegnerischen Versicherung
Versicherungen versuchen, die Kosten so gering wie möglich zu halten. Schon beim ersten Kontakt verspricht die gegnerische Versicherung oft, sich um alles zu kümmern. Aus Sicht der Versicherung ist das verständlich: Wer seine Rechte nicht kennt, fordert weniger Versicherungsleistungen ein. Die folgenden Einwände begegnen uns bei der Schadensregulierung besonders häufig.
Werkstattverweis bei fiktiver Abrechnung
Rechnen Sie fiktiv ab, verweist die Versicherung häufig auf eine günstigere freie Partnerwerkstatt. Damit sollen die Stundenverrechnungssätze und so die Reparaturkosten gekürzt werden. Zulässig ist ein solcher Verweis nur, wenn die Werkstatt technisch gleichwertig, für Sie mühelos erreichbar und der Verweis zumutbar ist.
Unzumutbar ist der Verweis in der Regel, wenn Ihr Fahrzeug zum Unfallzeitpunkt nicht älter als drei Jahre war. Bei älteren Fahrzeugen kann er unzumutbar sein, wenn Sie Ihr Auto bisher stets in einer Markenwerkstatt warten und reparieren lassen haben („scheckheftgepflegt“). Das hat der BGH bereits 2009 entschieden (VI ZR 53/09).
Neu ist eine Entscheidung des BGH aus einem Hamburger Verfahren: Auch wenn Sie Ihr Auto nach dem Unfall in einer freien Werkstatt reparieren lassen, verlieren Sie das Recht nicht, sich auf die Unzumutbarkeit des Werkstattverweises zu berufen (BGH, Urteil vom 24.03.2026 – VI ZR 405/24). Amtsgericht Hamburg-Blankenese und Landgericht Hamburg hatten das zuvor anders gesehen.
Beilackierungskosten
Werden beschädigte Teile neu lackiert, passt die Farbe oft nicht zu den angrenzenden, gealterten Karosserieteilen. Damit der Übergang nicht sichtbar ist, lackiert die Werkstatt diese Teile mit. Die Versicherung streicht diese Beilackierung bei fiktiver Abrechnung gern mit dem Argument, ob sie nötig sei, zeige sich erst bei der Reparatur.
Der BGH sieht das anders: Auch bei fiktiver Abrechnung können Beilackierungskosten zu ersetzen sein (BGH, Urteil vom 17.09.2019 – VI ZR 396/18). Ein starkes Indiz ist, dass Ihr eigener Gutachter die Beilackierung für erforderlich hält. Der Gutachter der Gegenseite nimmt diese Position dagegen oft gar nicht erst auf.
Weitere häufige Streitpunkte
| Einwand der Versicherung | Ihre Rechte |
|---|---|
| UPE-Aufschläge und Verbringungskosten werden gestrichen | Fallen sie in Ihrer Region üblicherweise an, sind sie nach verbreiteter Rechtsprechung auch bei fiktiver Abrechnung zu ersetzen |
| Wertminderung zu hoch angesetzt | Die Berechnungsmethode ist umstritten; ein Gutachten Ihres Sachverständigen ist die beste Grundlage |
| Mietwagen zu teuer | Sie dürfen einen Wagen der gleichen Fahrzeugklasse zu ortsüblichen Preisen mieten |
| Kein Nutzungsausfall | Ausschlaggebend ist, ob Sie Ihr Auto hätten nutzen wollen und können |
| Höheres Restwertangebot aus einer Online-Börse | Maßgeblich ist grundsätzlich der regionale Markt laut Gutachten |
| Gutachterkosten überhöht | Konnten Sie die Höhe nicht erkennen, geht das in der Regel nicht zu Ihren Lasten |
Sonderfälle: Leasingfahrzeug, Finanzierung und Mitschuld
Leasingfahrzeug und finanziertes Auto
Ein häufiger Sonderfall ist das Leasingfahrzeug: Eigentümer ist hier der Leasinggeber, nicht Sie. Informieren Sie ihn deshalb umgehend über den Unfall und prüfen Sie Ihre Pflichten aus dem Leasingvertrag. Viele Verträge schreiben etwa die Reparatur in einer Markenwerkstatt vor. Ansprüche wegen des Sachschadens am Fahrzeug selbst, also Reparaturkosten und Wertminderung, stehen grundsätzlich dem Leasinggeber zu. Nutzungsausfall, Mietwagen und Ihre Personenschäden können Sie dagegen selbst geltend machen.
Ähnlich ist es bei einer Fahrzeugfinanzierung: Hat sich die Bank das Eigentum am Auto zur Sicherheit übertragen lassen, kann die Auszahlung des Fahrzeugschadens ihre Zustimmung erfordern. Klären Sie das frühzeitig, damit die Regulierung nicht ins Stocken gerät.
Mitschuld: Wenn die Schuldfrage streitig ist
Behauptet die Versicherung eine Mitschuld, werden Ihre Ansprüche nur entsprechend der Haftungsquote ersetzt. Das hat spürbare Auswirkungen: Bei einer Quote von 70 zu 30 erhalten Sie also nur 70 Prozent Ihres Schadens. Ist die Schuldfrage noch offen, sollten Sie besonders früh anwaltlichen Rat einholen. Haben Sie eine Vollkaskoversicherung, kann das sogenannte Quotenvorrecht helfen, den nicht ersetzten Teil auszugleichen.
Fristen: Wie lange darf die Schadensregulierung dauern?
Im Rahmen der Schadenregulierung darf die Versicherung Ihren Fall prüfen, bevor sie zahlt. Im Regelfall gestehen die Gerichte ihr dafür etwa vier bis sechs Wochen ab Eingang aller notwendigen Unterlagen zu. Einige Gerichte halten mit Blick auf die digitale Schadenabwicklung auch kürzere Fristen für angemessen. Zahlt die Versicherung danach nicht oder erhalten Sie eine Ablehnung, können Sie Ihre Ansprüche einklagen. Gewinnen Sie den Prozess, trägt die Gegenseite auch die Gerichtskosten.
Ihre Schadensersatzansprüche verjähren in der Regel nach drei Jahren. Die Frist beginnt mit dem Ende des Jahres, in dem sich der Unfall ereignet hat. Haben Sie Ihre Ansprüche bei der Versicherung angemeldet, ist die Verjährung gehemmt, bis Ihnen die Entscheidung der Versicherung in Textform zugeht (§ 115 Abs. 2 VVG).
Unverschuldeter Unfall: Die häufigsten Fehler
Viele Unfallopfer verschenken Geld, ohne es zu merken. Diese Fehler sehen wir in der Praxis besonders oft:
- Schuldanerkenntnis unterschreiben: Ein vorschnelles „Ich war schuld“ direkt nach dem Unfall kann Ihre Position später erheblich schwächen.
- Den Gutachter der Gegenseite akzeptieren: Sein Gutachten fällt erfahrungsgemäß niedriger aus.
- Ein schnelles Abfindungsangebot annehmen: Mit einer Abfindungserklärung sind meist alle Ansprüche erledigt, auch spätere Folgen von Verletzungen.
- Den Arztbesuch aufschieben: Ohne zeitnahe Dokumentation lässt sich ein Personenschaden kaum beweisen.
- Keine Fotos und Zeugen sichern: Ohne Belege steht schnell Aussage gegen Aussage.
- Schadenspositionen übersehen: Posten wie Nutzungsausfall, Haushaltsführungsschaden oder Unkostenpauschale werden häufig gar nicht gefordert.
- Das Auto vor der Begutachtung reparieren oder verkaufen: Dann fehlt die Grundlage für Ihre Ansprüche.
Unverschuldeter Unfall: Warum sich ein Anwalt auch bei kleinen Schäden lohnt
Die Sachbearbeiter der Versicherungen haben große Erfahrung in der Schadensregulierung. Ohne eigenen Rechtsbeistand findet die Abwicklung deshalb selten auf Augenhöhe statt. Ein Anwalt kennt die Schadenspositionen, die Rechtsprechung der deutschen Gerichte und die typischen Kürzungen der Versicherung. So erhalten Sie den vollen Schadenersatz, der Ihnen zusteht.
Als Opfer eines Unfalls müssen Sie dabei keine Angst vor Kosten haben: Bei einem unverschuldeten Unfall trägt die gegnerische Versicherung die Anwaltskosten, unabhängig von der Höhe des Schadens. Sie erhalten die gesamte Schadensabwicklung aus einer Hand – von der Kommunikation mit der Versicherung bis zur Auszahlung.
Rechtsanwalt Igor Posikow und sein Team vertreten Unfallopfer in Hamburg, Lübeck und bundesweit. Mehr zu unseren Leistungen als Anwalt nach einem Verkehrsunfall in Hamburg erfahren Sie auf unserer Leistungsseite. Praxistipps zu diesen und weiteren Themen hören Sie außerdem in unserem Podcast Law&Talk. Für schnelle Hilfe und eine erste Einschätzung Ihres Falls erreichen Sie uns telefonisch unter 040 46649021 oder über unser Kontaktformular.
Fazit
- Ein unverschuldeter Unfall gibt Ihnen umfassende Ansprüche gegenüber der Versicherung des Unfallverursachers – von Reparatur und Wertminderung bis zum Schmerzensgeld.
- Die gegnerische Versicherung kürzt häufig. Prüfen Sie jede Abrechnung genau und nehmen Sie kein schnelles Abfindungsangebot an.
- Sichern Sie direkt nach dem Unfall Beweise: Fotos, Zeugen und eine zeitnahe ärztliche Dokumentation.
- Beauftragen Sie einen eigenen Gutachter statt des Gutachters der Gegenseite.
- Lassen Sie sich anwaltlich vertreten. Die Kosten dafür trägt bei voller Haftung die Gegenseite.
FAQ: Antworten auf häufige Fragen zum unverschuldeten Unfall
1. Unverschuldeter Unfall: Was steht mir zu?
Sie haben Anspruch auf vollen Schadensersatz für Ihren gesamten Schaden. Dazu zählen Reparaturkosten, Wertminderung, Gutachterkosten, Mietwagen oder Nutzungsausfall, Abschleppkosten und eine Unkostenpauschale. Wurden Sie verletzt, kommen Schmerzensgeld, Heilbehandlungskosten, Verdienstausfall und Haushaltsführungsschaden hinzu.
2. Unverschuldeter Unfall: Wer zahlt den Anwalt?
Bei voller Haftung des Unfallgegners zahlt dessen Kfz-Haftpflichtversicherung Ihre Anwaltskosten. Trifft Sie eine Mitschuld, werden die Kosten anteilig erstattet.
3. Muss ich meiner eigenen Versicherung einen unverschuldeten Unfall melden?
Ja, in der Regel innerhalb einer Woche. Die Meldung führt nicht zur Höherstufung, solange Ihre Versicherung nichts zahlen muss.
4. Darf ich das Geld behalten, wenn ich nicht reparieren lasse?
Ja. Bei fiktiver Abrechnung erhalten Sie die Reparaturkosten laut Gutachten ohne Umsatzsteuer und können frei über das Geld verfügen.
5. Wie lange dauert die Regulierung?
Der Versicherung stehen in der Regel vier bis sechs Wochen ab Eingang aller Unterlagen zur Prüfung zu. Danach können Sie Ihre Ansprüche gerichtlich durchsetzen.
6. Bekomme ich Schmerzensgeld bei einem Schleudertrauma?
Ja, wenn die Verletzungen ärztlich nachgewiesen sind. Die Höhe hängt von der Schwere der Verletzung und der Dauer der Beschwerden ab.
Bildquellennachweise: KI – generiert | chatgpt.com